Dal 2026 le imprese italiane hanno di nuovo a disposizione l'iperammortamento, la misura che permette di dedurre fiscalmente più del costo effettivamente speso per un investimento in beni strumentali 4.0. Per chi deve rinnovare un impianto di climatizzazione industriale, questo significa poter scaricare una parte rilevante del costo di una pompa di calore progettata secondo i criteri richiesti dalla norma.
Di seguito trovate le linee guida relative al funzionamento dell’Iperammortamento per l’anno 2026 quali aliquote si applicano, quando una pompa di calore rientra tra i beni agevolabili e, come CM Clima segue l'azienda dalla progettazione dell'impianto alla documentazione tecnica necessaria per accedere al beneficio
Cos'è l'iperammortamento e perché conviene alle imprese
L'iperammortamento è una maggiorazione del costo di acquisizione di un bene strumentale, rilevante ai soli fini della determinazione delle quote di ammortamento e dei canoni di leasing. In pratica, un investimento che costa 100.000 euro può generare una base ammortizzabile molto più alta, con un risparmio fiscale spalmato sugli anni di vita utile del bene.
Con la Legge di Bilancio 2026 il legislatore ha abbandonato il modello del credito d'imposta usato da Transizione 4.0 e Transizione 5.0, tornando alla maggiorazione fiscale che aveva caratterizzato il primo Piano Industria 4.0 tra il 2017 e il 2019. Per le imprese che devono pianificare investimenti pluriennali, questo cambia il modo in cui va calcolato il ritorno economico dell'operazione, perché il beneficio non arriva come compensazione immediata in F24 ma come minor imposta dovuta negli anni successivi.
La normativa 2026: cosa prevede la Legge di Bilancio
La misura è stata reintrodotta dalla Legge 30 dicembre 2025, n. 199 (Legge di Bilancio 2026), pubblicata nel Supplemento Ordinario n. 42 alla Gazzetta Ufficiale n. 301 del 30 dicembre 2025 ed entrata in vigore il 1 gennaio 2026. La disciplina dell'iperammortamento è contenuta nell'articolo 1, commi 427-436, e riguarda i beni strumentali nuovi destinati a strutture produttive ubicate in Italia.
Nei mesi successivi all'approvazione della legge è stato pubblicato anche il decreto attuativo, che definisce le regole operative per l'accesso alla misura, in particolare per gli impianti di autoproduzione di energia rinnovabile: producibilità massima attesa, costi massimi ammissibili per tecnologia e modalità di prenotazione tramite la piattaforma del GSE .
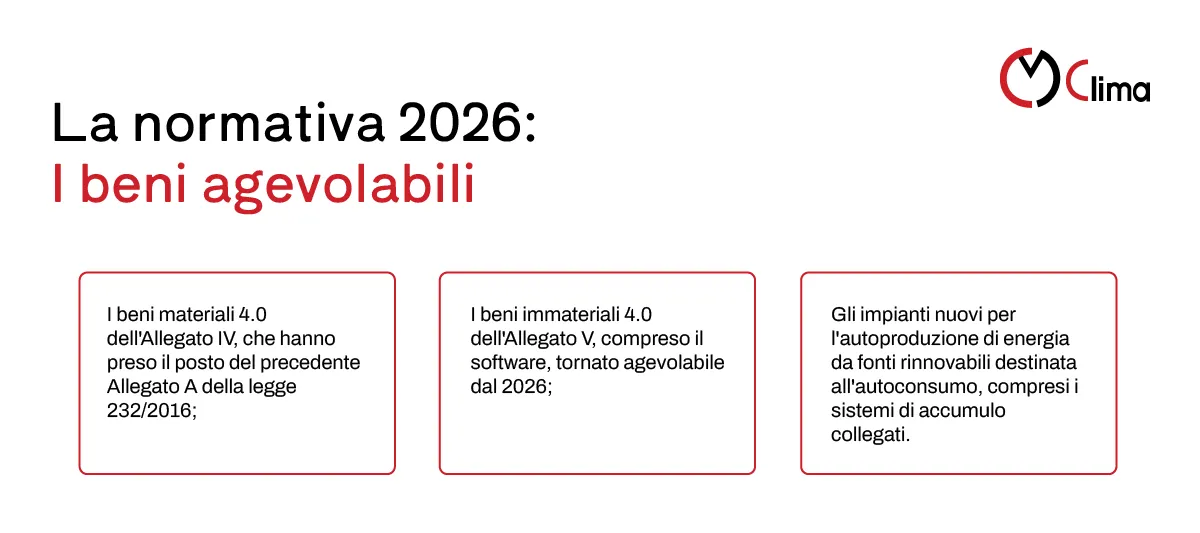
Rientrano tra i beni agevolabili:
- i beni materiali 4.0 dell'Allegato IV, che hanno preso il posto del precedente Allegato A della legge 232/2016;
- i beni immateriali 4.0 dell'Allegato V, compreso il software, tornato agevolabile dal 2026;
- gli impianti nuovi per l'autoproduzione di energia da fonti rinnovabili destinata all'autoconsumo, compresi i sistemi di accumulo collegati.
Le aliquote e gli scaglioni di investimento
La maggiorazione non si applica con un'aliquota unica sull'intero investimento, ma per scaglioni progressivi calcolati sulla porzione di spesa che ricade in ciascuna fascia:
| Scaglione di investimento | Maggiorazione |
|---|---|
| Fino a 2,5 milioni di euro | 180% |
| Oltre 2,5 milioni e fino a 10 milioni di euro | 100% |
| Oltre 10 milioni e fino a 20 milioni di euro | 50% |
| Oltre 20 milioni di euro | Nessuna maggiorazione |
Un'impresa che investe, ad esempio, 6 milioni di euro in beni 4.0 nel 2026 applica il 180% ai primi 2,5 milioni e il 100% ai restanti 3,5 milioni, non un'unica aliquota sull'intero importo. Gli scaglioni sono calcolati per beneficiario e per singolo periodo d'imposta, non sull'intero triennio 2026-2028, quindi pianificare gli investimenti su più esercizi può aiutare a restare nella fascia più conveniente.
Per la maggior parte delle piccole e medie imprese manifatturiere, che raramente superano i 2,5 milioni di euro di investimenti annui in beni strumentali, questo significa poter contare quasi sempre sull'aliquota massima del 180%. Nella pratica, un investimento di 500.000 euro in una pompa di calore industriale che rispetta i requisiti 4.0 genera una base ammortizzabile aggiuntiva di 900.000 euro, interamente deducibile secondo il piano di ammortamento del bene. Il risparmio fiscale effettivo dipende poi dall'aliquota IRES applicata all'impresa, che nel regime ordinario è pari al 24%.
Quando le pompe di calore rientrano nell'iperammortamento
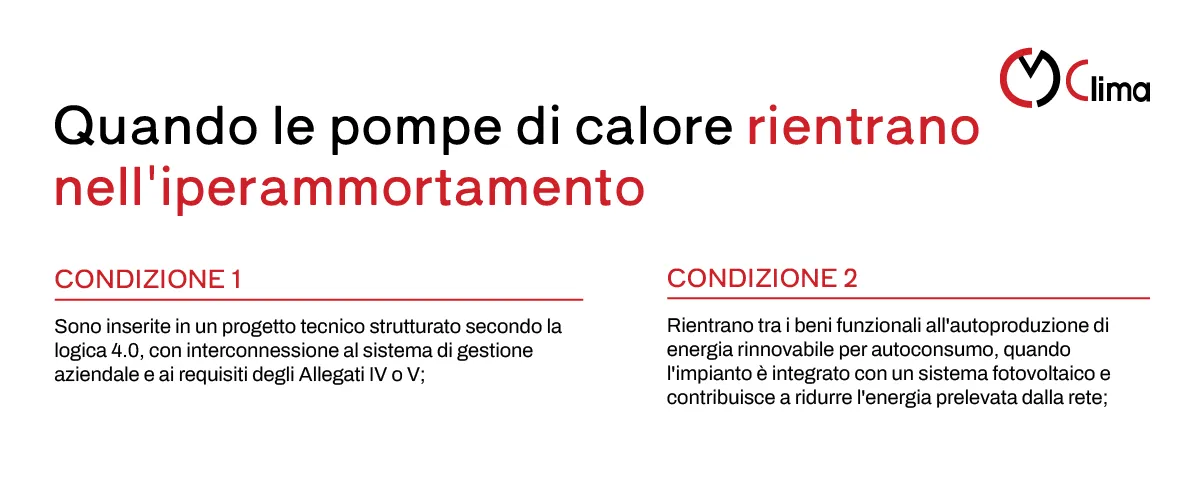
Le pompe di calore industriali non sono automaticamente agevolabili solo perché sostituiscono un vecchio impianto a combustione. Per rientrare nell'iperammortamento devono soddisfare una di queste due condizioni:
- essere inserite in un progetto tecnico strutturato secondo la logica 4.0, con interconnessione al sistema di gestione aziendale e ai requisiti degli Allegati IV o V;
- rientrare tra i beni funzionali all'autoproduzione di energia rinnovabile per autoconsumo, quando l'impianto è integrato con un sistema fotovoltaico e contribuisce a ridurre l'energia prelevata dalla rete.
Una pompa di calore installata senza questi requisiti resta un investimento valido dal punto di vista impiantistico, ma non genera la maggiorazione fiscale. È qui che la progettazione tecnica dell'impianto diventa determinante, non solo per le prestazioni energetiche ma anche per l'accesso al beneficio.
Requisiti tecnici e documentazione necessaria
Perizia tecnica asseverata
Per gli investimenti sopra una certa soglia di costo è obbligatoria una perizia tecnica asseverata, rilasciata da un ingegnere o da un perito industriale iscritto all'albo, che attesti la conformità del bene ai requisiti tecnici richiesti e l'effettiva interconnessione al sistema aziendale. La documentazione va conservata per gli eventuali controlli, che possono avvenire anche anni dopo l'investimento.
Per una pompa di calore industriale, l'interconnessione richiesta dalla norma significa in concreto che l'impianto deve poter scambiare dati con il sistema di gestione della produzione o con un sistema di supervisione energetica, non semplicemente essere collegato alla rete elettrica dello stabilimento. È un dettaglio tecnico che va progettato fin dall'inizio, perché aggiungerlo dopo l'installazione è spesso più complesso e costoso.
Comunicazione al Ministero e prenotazione GSE
Per gli investimenti complessivi superiori a 500.000 euro è obbligatoria la comunicazione al Ministero delle Imprese e del Made in Italy tramite piattaforma telematica dedicata. Per gli impianti di autoproduzione rinnovabile è inoltre prevista una prenotazione tramite la piattaforma del GSE, con dimostrazione del pagamento di almeno il 20% del costo del bene entro 60 giorni dalla notifica dell'esito positivo delle verifiche preliminari.
Come funziona la procedura con CM Clima
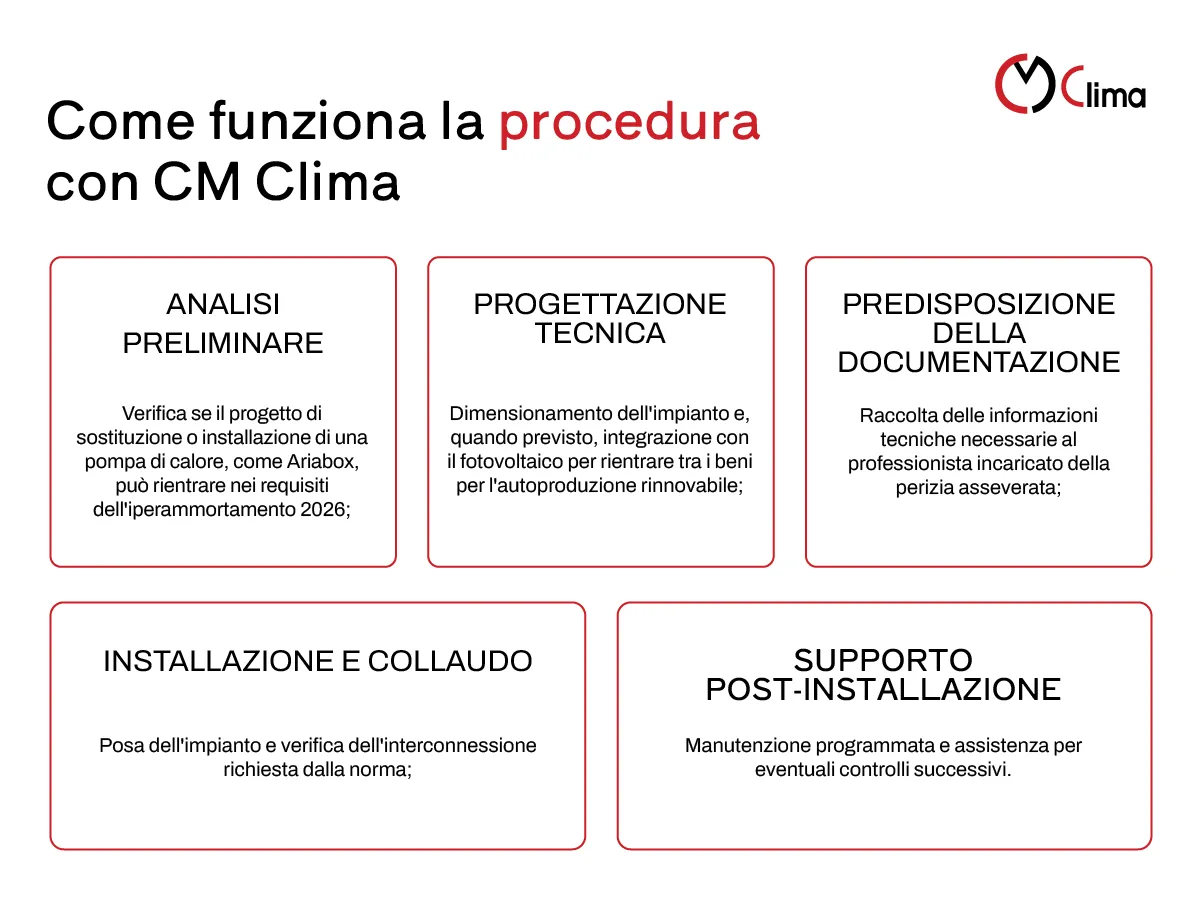
CM Clima segue l'azienda in ogni fase del percorso, dalla progettazione dell'impianto fino alla raccolta della documentazione tecnica necessaria per l'accesso al beneficio:
- Analisi preliminare: verifica se il progetto di sostituzione o installazione di una pompa di calore, come Ariabox, può rientrare nei requisiti dell'iperammortamento 2026;
- Progettazione tecnica: dimensionamento dell'impianto e, quando previsto, integrazione con il fotovoltaico per rientrare tra i beni per l'autoproduzione rinnovabile;
- Predisposizione della documentazione: raccolta delle informazioni tecniche necessarie al professionista incaricato della perizia asseverata;
- Installazione e collaudo: posa dell'impianto e verifica dell'interconnessione richiesta dalla norma;
- Supporto post-installazione: manutenzione programmata e assistenza per eventuali controlli successivi.
CM Clima non sostituisce il commercialista o il tecnico abilitato alla perizia, ma fornisce tutte le informazioni impiantistiche necessarie perché l'iperammortamento venga applicato correttamente, senza rischiare contestazioni in fase di controllo.
Iperammortamento e Conto Termico: si possono cumulare?
Per le imprese, il 2026 offre la possibilità di cumulare l'iperammortamento con il Conto Termico, il contributo a fondo perduto erogato dal GSE per la sostituzione di impianti di climatizzazione con pompe di calore. Il coordinamento tra le due misure richiede attenzione: il contributo del Conto Termico riduce la base di costo su cui si calcola la maggiorazione dell'iperammortamento, perché quella quota non è stata effettivamente sostenuta dall'impresa.
Nella pratica, questo significa che il beneficio combinato può comunque risultare molto vantaggioso, soprattutto per la sostituzione di impianti a combustione con pompe di calore elettriche integrate al fotovoltaico, ma va calcolato caso per caso insieme al proprio consulente fiscale. Approfondiamo il funzionamento del Conto Termico per le imprese in un articolo dedicato.
Domande frequenti sull'iperammortamento
L'iperammortamento è un credito d'imposta?
No. È una maggiorazione del costo fiscalmente ammortizzabile del bene, rilevante solo ai fini della determinazione delle quote di ammortamento e dei canoni di leasing. Il credito d'imposta di Transizione 4.0 e 5.0 viene sostituito da questa misura per gli investimenti dal 2026.
Fino a quando si può accedere all'iperammortamento 2026?
La misura si applica agli investimenti effettuati dal 1 gennaio 2026 al 30 settembre 2028.
Una pompa di calore industriale generica rientra automaticamente nell'iperammortamento?
No. Deve essere inserita in un progetto tecnico strutturato, con requisiti di interconnessione al sistema aziendale, oppure rientrare tra i beni funzionali all'autoproduzione di energia rinnovabile per autoconsumo se integrata con il fotovoltaico.
Serve una perizia tecnica per accedere all'iperammortamento?
Sì, per i beni sopra una certa soglia di costo è obbligatoria una perizia tecnica asseverata rilasciata da un ingegnere o da un perito industriale iscritto all'albo, che attesti i requisiti tecnici e l'interconnessione dell'impianto.
Iperammortamento e Conto Termico si possono cumulare?
Sì, le due misure sono cumulabili per le imprese, ma il contributo a fondo perduto del Conto Termico riduce la base ammortizzabile su cui si calcola la maggiorazione dell'iperammortamento.
Richiedi una consulenza CM Clima
Se stai valutando la sostituzione dell'impianto di climatizzazione della tua azienda, il momento per progettarlo secondo i criteri dell'iperammortamento 2026 è prima dell'acquisto, non dopo. CM Clima analizza il tuo capannone o stabilimento, ti presenta un progetto tecnico coerente con la normativa e ti mette in contatto con i professionisti abilitati per la documentazione necessaria. Contatta CM Clima per una valutazione tecnica del tuo impianto e scopri se il tuo progetto può accedere alla maggiorazione fiscale.
Le informazioni normative contenute in questo articolo sono aggiornate ad agosto 2026 e hanno finalità divulgativa. Per una valutazione fiscale specifica si consiglia di rivolgersi al proprio commercialista o consulente fiscale.